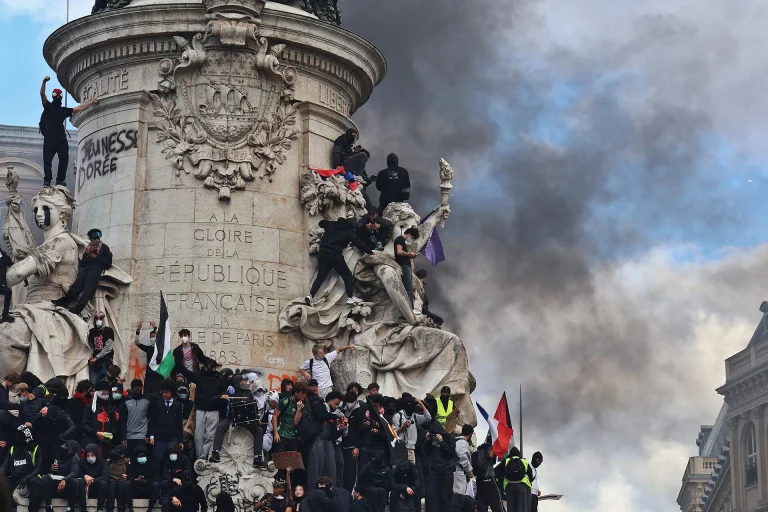

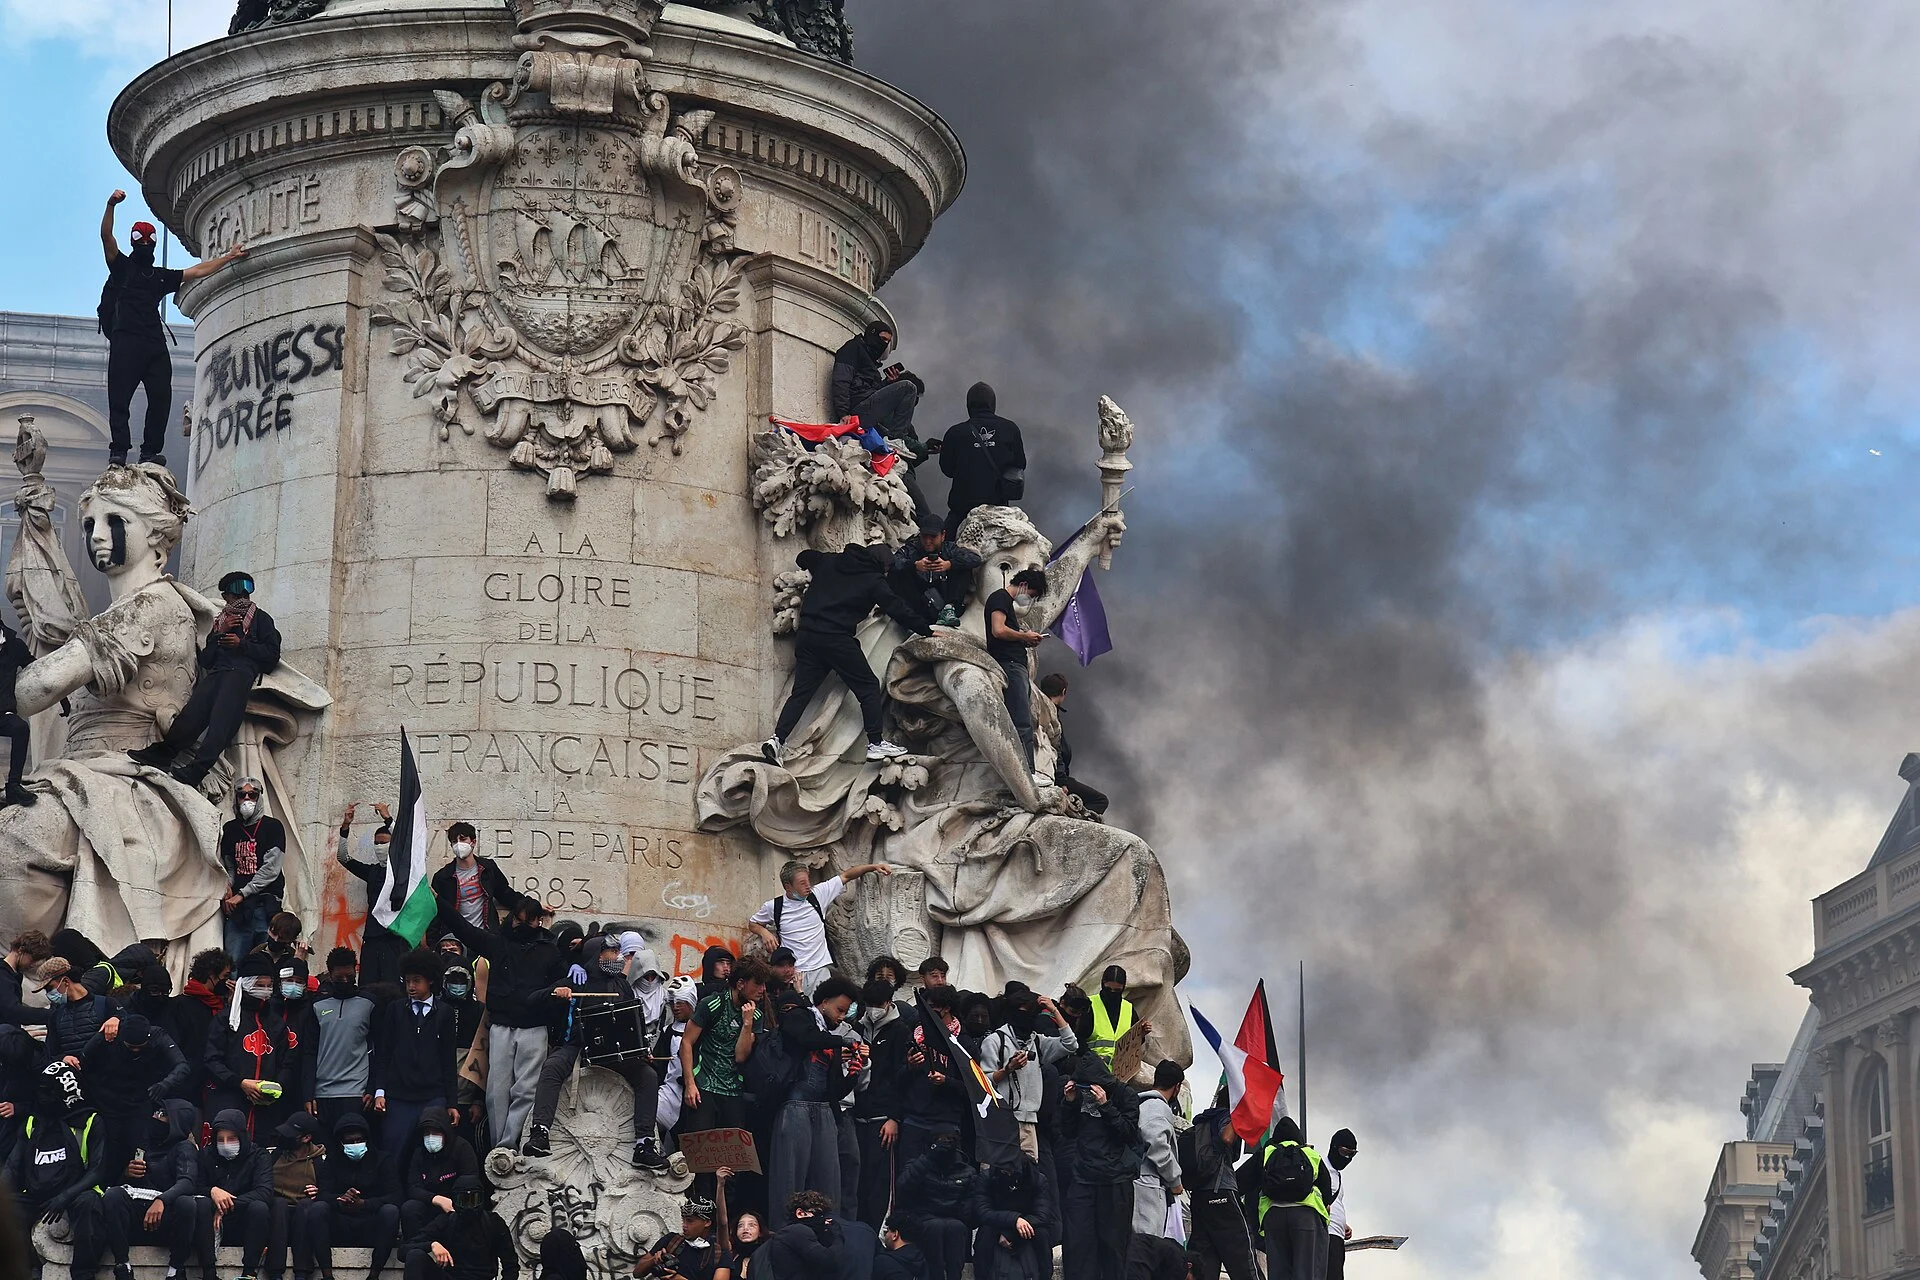
PARIS, Sketsa.id – Prancis tengah menghadapi tekanan ekonomi yang kian menegang. Bukan hanya soal aksi demonstrasi jalanan yang berujung ricuh di sejumlah kota, melainkan ada persoalan mendasar yang mengintai: meningkatnya biaya pinjaman dan ketidakpastian politik. Situasi ini pun memicu kekhawatiran bahwa negara dengan ekonomi terbesar kedua di zona euro tersebut bisa terjerembab ke jurang resesi.
Peringatan itu datang dari lembaga konsultan ekonomi, Oxford Economics. Mereka menyoroti bahwa guncangan hebat di pasar obligasi berpotensi mendorong Prancis dan Italia mengalami resesi pada 2027 mendatang. Meski krisis utang secara resmi belum masuk dalam prakiraan utama mereka, alarm bahaya sudah mulai berbunyi.
Belakangan, imbal hasil obligasi pemerintah Prancis tenor 10 tahun berada di kisaran 4,9 persen. Angka ini mendekati level tertinggi dalam lebih dari dua dekade. Artinya, para investor kini menuntut “premi” atau bunga yang jauh lebih tinggi untuk mau memegang utang Prancis. Mereka menilai risiko meminjamkan uang ke negara itu semakin besar.
Situasi ini diperparah dengan kondisi politik dalam negeri. Aksi unjuk rasa yang menuntut penurunan biaya hidup dan perbaikan layanan publik, termasuk pendidikan, membuat situasi kian panas. Pemerintah pun berada di posisi sulit karena harus segera mengesahkan anggaran tahun 2027 melalui Majelis Nasional yang saat ini terpecah. Tantangannya jelas: menyusun anggaran yang kredibel untuk menenangkan pasar sebelum pemilihan presiden digelar pada musim semi 2027.
Bukan Sekadar Demo, Ini Soal Lingkaran Setan Utang
Jika ditarik ke belakang, akar dari masalah Prancis ini bukanlah aksi demonstrasi atau kerusuhan yang terjadi di jalanan. Persoalan sebenarnya adalah lingkaran setan utang yang kian sulit dikendalikan.
Data Badan Statistik Nasional Prancis (INSEE) mencatat rasio utang publik negara itu telah mencapai 119 persen dari Produk Domestik Bruto (PDB). Total utang publik Prancis menembus €3,596 triliun pada akhir Juni 2026. Angka defisit pun diproyeksikan mencapai 5,4 persen dari PDB.
Dampak dari tumpukan utang ini sangat terasa pada beban bunga. Pemerintah memperkirakan pembayaran bunga utang publik akan melonjak menjadi €91 miliar pada 2027. Angka ini naik hampir €12 miliar dari tahun ini. Dengan inflasi yang masih tinggi dan pertumbuhan ekonomi yang lesu, penerimaan pajak berisiko tergerus.
Kondisi fiskal yang sempit membuat pemerintah tidak punya ruang banyak untuk mengabulkan tuntutan demonstran dengan menggelontorkan paket belanja besar seperti yang dilakukan Presiden Emmanuel Macron saat pandemi lalu.
Pasar obligasi pun semakin ketat mengawasi. Selisih imbal hasil (spread) antara obligasi Prancis dan Jerman sebagai acuan telah melebar hingga sekitar 145 basis poin (bps). Angka ini nyaris menyentuh level tertinggi sejak krisis utang zona euro pada 2011–2012 silam.
Skenario Terburuk dan Bayang-bayang Resesi
Dalam pemodelannya, Oxford Economics memetakan dua skenario buruk. Skenario terburuk memperkirakan imbal hasil obligasi Prancis bisa menyentuh 7 persen pada kuartal kedua 2027, dengan defisit publik melampaui 6 persen dari PDB. Jika ini terjadi, krisis likuiditas bukan hal yang mustahil.
Negara tetangga, Italia, disebut akan menjadi yang paling rentan terkena imbasnya. Italia dinilai memiliki kombinasi pertumbuhan lambat, utang tinggi, serta investasi yang sangat sensitif terhadap pengetatan kondisi keuangan.
Meski begitu, Kepala Ekonom Eropa di Capital Economics, Andrew Kenningham, menilai situasi saat ini tidak akan separah krisis dekade 2010-an. Menurutnya, Bank Sentral Eropa (ECB) kini memiliki instrumen Transmission Protection Instrument (TPI) yang bisa digunakan untuk membeli obligasi pemerintah dan menekan biaya pinjaman, asalkan negara tersebut memenuhi syarat tertentu.
Namun, Presiden ECB Christine Lagarde memberikan sinyal tegas. Ia menyatakan bahwa solusi untuk menghentikan lonjakan biaya pinjaman Prancis harus datang dari Prancis itu sendiri, melalui langkah anggaran yang meyakinkan investor.
Ujian Politik Menuju 2027
Untuk memulihkan kepercayaan pasar, Oxford Economics menilai Prancis perlu melakukan pembatasan belanja secara bertahap selama beberapa tahun, disertai komitmen legislatif yang jelas, terutama terkait usia pensiun. Sayangnya, pemerintahan minoritas saat ini dinilai tidak akan mampu memberikan jaminan tersebut. Beban berat ini kemungkinan besar akan diwariskan kepada pemerintahan berikutnya.
Menjelang pemilihan presiden, dinamika politik kian memanas. Pemimpin kelompok sayap kanan, Marine Le Pen, saat ini memimpin berbagai jajak pendapat. Ia menjanjikan pengurangan besar-besaran dalam belanja publik.
Pada 6 Oktober lalu, Le Pen memaparkan “anggaran tandingan” yang menargetkan penghematan bersih sebesar €140 miliar pada 2032. Partainya mengusulkan pemangkasan belanja administrasi, jaminan sosial, pengeluaran imigrasi, hingga kontribusi Prancis ke Uni Eropa.
Bagi investor, satu hal yang pasti: mereka menanti pemerintah yang mampu menekan defisit tahun depan hingga sekitar 5 persen dari PDB. Jika angka itu tidak tercapai, kepercayaan pasar obligasi Prancis bisa semakin tergerus, dan ancaman resesi 2027 akan semakin nyata.(*)